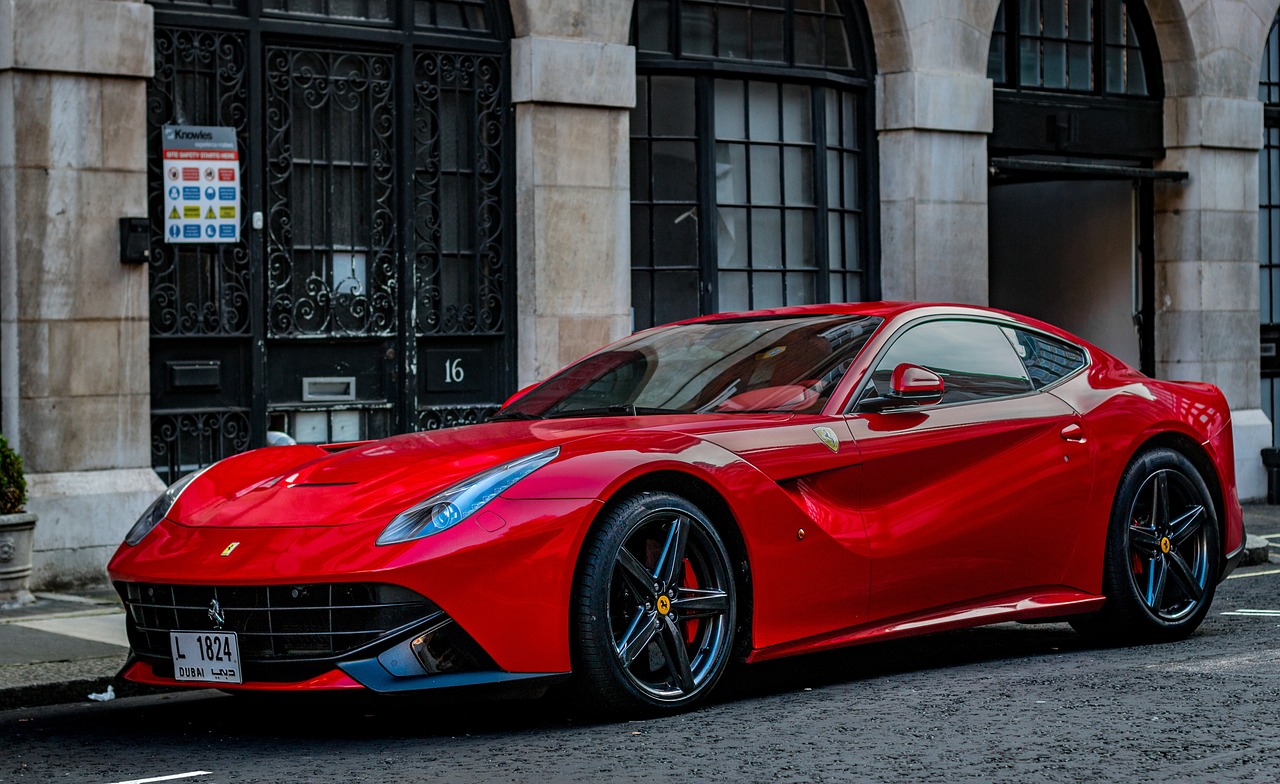
In een recente uitspraak heeft de Hoge Raad bevestigd dat een Ferrari, ondanks een kilometerstand van 510 kilometer, nog steeds als nieuw wordt aangemerkt voor de BPM-berekening. Deze beslissing volgt op een eerder oordeel van het Hof dat stelde dat de geringe gereden afstand onvoldoende is om de auto als gebruikt te classificeren.
Volgens de Hoge Raad blijft het voertuig in fiscale zin ‘nieuw’ als de auto niet eerder in gebruik is genomen in Nederland of een andere EU-lidstaat. Dit geldt zelfs als het voertuig al een paar honderd kilometer op de teller heeft staan, zoals in dit geval van de Ferrari. De volledige nieuwprijs blijft daarom de basis voor de BPM-heffing. Dit bevestigt eerdere jurisprudentie waarin het aantal gereden kilometers als niet doorslaggevend wordt gezien.
Belangrijke Implicaties voor de BPM
De uitspraak heeft vooral gevolgen voor personen die zeldzame, luxe auto’s uit het buitenland willen importeren. Een gebruikte auto betaalt minder BPM, omdat de belasting bij gebruikte voertuigen wordt afgeschreven op basis van het daadwerkelijke gebruik en de waardedaling. Echter, in gevallen zoals deze, waar de auto slechts licht is gebruikt, blijft de volledige BPM-heffing van toepassing, wat onverwachte kosten kan opleveren voor de importeur of koper.
Deze zaak benadrukt hoe strikt de Nederlandse belastingdienst de definitie van ‘nieuw’ hanteert bij het berekenen van BPM. Importeurs en autobezitters moeten zich ervan bewust zijn dat een lage kilometerstand niet per se betekent dat de auto als ‘gebruikt’ wordt beschouwd, met mogelijk financiële gevolgen bij de invoer of doorverkoop van dergelijke voertuigen.
